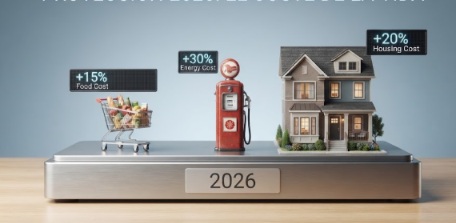
Qué es la inflación, cuáles son sus causas y cómo afecta tus ahorros. Conoce opciones para proteger tu dinero, como los bienes raíces.
La inflación es el aumento generalizado de los precios: con el mismo dinero compras cada vez menos. Banxico proyecta que la inflación converja al 3% para finales de 2027, pero mientras tanto tu dinero sigue perdiendo poder de compra. ¿Cómo puedes cuidarlo hoy? En esta guía te explicamos qué es la inflación, qué la causa, cómo afecta tus ahorros y qué opciones existen, con sus riesgos.
¿Qué es la inflación?
La inflación es el aumento sostenido y generalizado de los precios de los bienes y servicios. Cuando la inflación sube, cada peso compra menos que antes, y por eso se dice que pierde poder de compra. En México, Banxico busca mantenerla cerca de una meta del 3% anual.
Causas de la inflación: por qué suben los precios
Las materias primas suben porque la demanda industrial crece. ¿Por qué crece la demanda industrial? Porque hay inversión en infraestructura global. Esto es señal de confianza económica del mercado. Cuando los gobiernos y empresas están confiadas, invierten en proyectos a largo plazo. Esos proyectos necesitan materiales (cables, tuberías), hierro (estructura), hormigón (cimentación), y acero.
Cuando suben materias primas, los bienes raíces también suben porque son activos reales. Un edificio necesita cobre, hierro, cemento. Si esos materiales suben de precio, construir se vuelve más caro. Los desarrolladores aumentan precios finales. El valor de las propiedades existentes también sube porque replicarlas costaría más.
Cómo afecta la inflación a tus ahorros
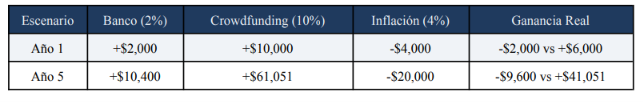
Imagina esto: tienes $100,000 pesos ahorrados en banco. Ganas 2% anual. Parece bien. Pero la inflación es 4% anual. ¿Qué pasó? Perdiste 2% de poder de compra. Ese dinero ahora compra un 2% menos de lo que compraba hace un año.
Multiplica esto: si esperas 5 años, pierdes 10% acumulativo de poder de compra. Una casa que costaba $2 millones hace 5 años ahora cuesta $2.2 millones. Tu dinero en banco solo creció 10%, pero la casa creció 20%. La brecha se amplía cada año.
Ahorrar en el banco frente a invertir: la diferencia con la inflación
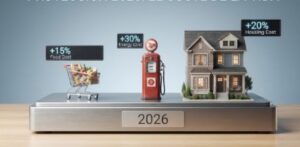
2026 es el año para protegerte. Cada mes que esperas, inflación se come 0.3% de tu poder de compra. Eso suma: en un año pierdes 3.6% si no actúas.
La fórmula es simple: Invierte en crowdfunding ahora (0.7-1.25% mensual) vs. Dejar dinero en banco (0.15%
mensual). Diferencia: 0.55% mensual = 6.6% anual adicional.
Eso no es pequeño. En 5 años, esa diferencia es decenas de miles de pesos. Invierte hoy en crowdfunding
inmobiliario. Tu futuro (no lejano) te lo agradecerá.
Cómo protegerte de la inflación: opciones de inversión y sus riesgos
Hay varias formas de buscar proteger el poder de compra de tu dinero frente a la inflación: instrumentos de deuda como los CETES, fondos de inversión, acciones y bienes raíces. Cada opción tiene su propio plazo, nivel de liquidez y riesgo, y ninguna funciona igual para todas las personas. Antes de decidir, compara con calma.
Bienes raíces y crowdfunding inmobiliario: una opción frente a la inflación
¿Por qué triple? Porque ofrece protección en tres frentes:
-
- Primero: Rentabilidad superior a inflación. Ganas 8-15% anual. Incluso con inflación al 4%, tu ganancia real es 4-11% anual. Es crecimiento genuino, no ilusión.
-
- Segundo: Los bienes raíces suben con inflación automáticamente. Si construir un departamento costaba $500,000 hace un año y los materiales de construcción subieron 5%, ahora cuesta $525,000. Los precios finales suben. Tu inversión beneficia de esto.
-
- Tercero: Flujo de caja real. No solo esperas que suba de precio. Cada mes o trimestre recibes rendimientos en pesos. Es dinero que puedes usar, reinvertir, o gastar.
Bienes raíces frente a otras opciones de inversión
Cuando la inflación sube, el dinero guardado pierde poder de compra, y por eso muchas personas comparan dónde invertir. Los CETES, los fondos de inversión, la bolsa y los bienes raíces son algunas de las opciones más conocidas, y cada una se diferencia en plazo, liquidez y riesgo: los CETES tienen plazos cortos y definidos, la bolsa y los fondos se venden con más facilidad pero su valor sube y baja, y los bienes raíces suelen implicar plazos más largos y menos liquidez.
Una forma de invertir en bienes raíces sin comprar una propiedad completa es el crowdfunding inmobiliario, donde varias personas financian un mismo proyecto desde montos accesibles. El rendimiento es estimado, no está garantizado y tu dinero queda comprometido durante el plazo del proyecto. Para ver cada opción con más detalle, lee nuestra comparación de [bienes raíces frente a CETES, bolsa y FIBRAs].
Conclusión: cómo proteger tu dinero de la inflación
2026 es el año de los activos reales. No especulación en bolsa. Si buscas protección y crecimiento, los bienes raíces son tu mejor opción. La convergencia es clara: demanda industrial sube, materias primas suben, construcción acelerada, precios de m² crecen. Invierte hoy en proyectos que generan 8-15% anual mientras proteges tu poder de compra.
Recuerda que toda inversión, incluyendo el crowdfunding inmobiliario, implica riesgos. Los recursos invertidos a través de Top Kapital, o de cualquier otra plataforma de crowdfunding regulada, no están garantizados por ninguna autoridad y los rendimientos mostrados son estimados, por lo que pueden variar y depende de cada proyecto, asi que revisa muy bien los proyectos antes de invertir, para que elijas el que mejor se adapta a tu apetito de riesgo.
¿Quieres conocer nuevas oportunidades de inversión? Explora los proyectos disponibles en Top Kapital y conoce sus características, plazos y rendimientos estimados. Analiza cada oportunidad y elige la que mejor se adapte a tus objetivos de inversión. Conoce nuestros proyectos de inversión y da el siguiente paso.