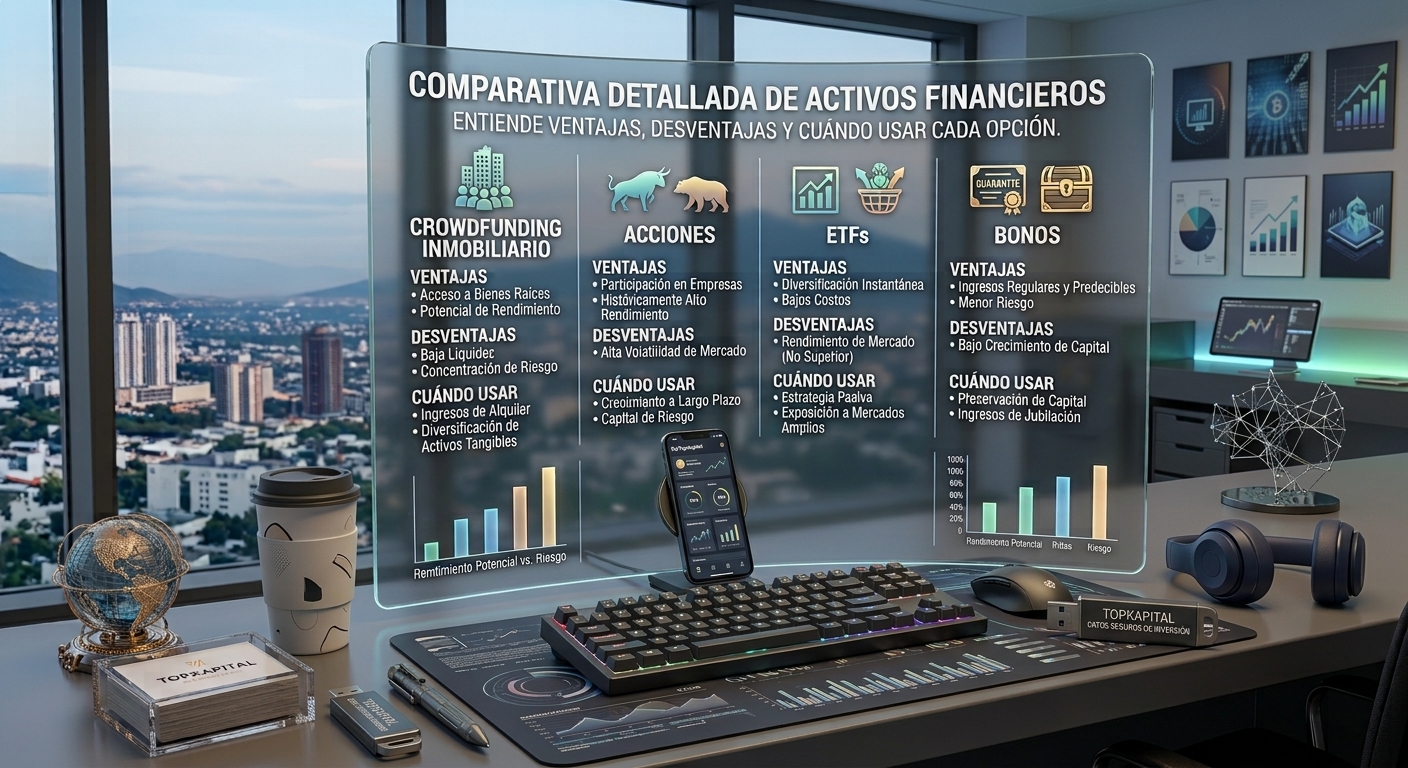
¿Bienes raíces, CETES, bolsa o FIBRAs? No hay una opción que sea la mejor para todos: depende de tu plazo, de cuánto necesitas poder retirar tu dinero y de cuánto riesgo estás dispuesto a asumir. En esta guía comparamos cada una y te explicamos para quién sirve.
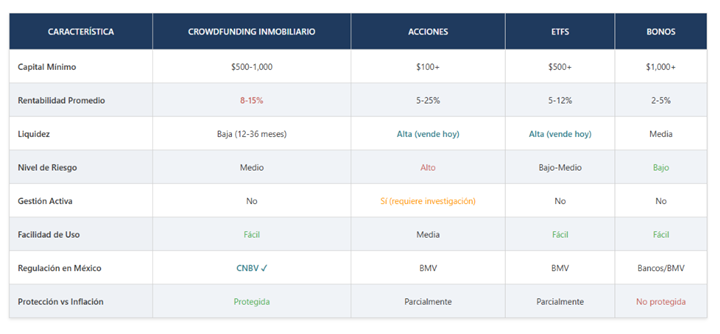
Tabla comparativa: bienes raíces, CETES, bolsa y FIBRAs
Cetes: para que sirven
Los CETES son instrumentos de deuda del gobierno federal, con plazos definidos y montos de entrada bajos. Suelen elegirse por su sencillez y por sus plazos cortos. Su rendimiento cambia con la tasa de Banxico y no es igual para todos los plazos.
Bienes raíces vía crowdfunding: para quién sirve
-
- Buscas: Rentabilidad decente (8-15%) sin riesgo extremo ✓ Tienes dinero que no necesitas: 1-3 años ✓ Quieres: Inversión pasiva (sin decidir cada día) ✓ Perfil: Conservador-moderado
Mejor caso: Inviertes $5,000, obtienes $625/año de rentabilidad, sin hacer nada.
Bolsa de valores (acciones): para quién sirve
-
- Buscas: Máxima rentabilidad posible (a costa de riesgo) ✓ Tienes tiempo: Para investigar y monitorear ✓ Tolerancia al riesgo: ALTA (OK perder 30-50%) ✓ Perfil: Agresivo, con experiencia
Mejor caso: Inviertes $5,000, obtienes $25,000 en 5 años. Peor caso: Inviertes $5,000, pierdes $2,500.
ETFs: para quién sirven
-
- Buscas: Balance riesgo-rentabilidad ✓ Filosofía: Diversificación pasiva ✓ Tiempo: Mínimo (buy and hold) ✓ Perfil: Moderado, principiante confortable
Mejor caso: Inviertes $5,000, obtienes $3,000-5,000 en 5 años con baja volatilidad.
FIBRAs: para quién sirven
Las FIBRAs (fideicomisos de inversión en bienes raíces) cotizan en la bolsa y reparten parte de las rentas de los inmuebles que poseen. Son más líquidas que invertir en un proyecto inmobiliario, pero su precio sube y baja con el mercado.
Bonos: para quién sirven
-
- Buscas: Seguridad total, predecibilidad ✓ Estás: Cercano a jubilación o necesitas flujo fijo ✓ Objetivo: Preservar capital, no multiplicarlo ✓ Perfil: Conservador
Mejor caso: Inviertes $5,000, recibes $250/año garantizado 5 años.
Liquidez, plazo y riesgos de cada opción
Cada inversión combina tres cosas: cuánto tiempo debes esperar, qué tan fácil es retirar tu dinero y qué riesgos asumes. Los CETES y los bonos tienen plazos definidos; la bolsa y las FIBRAs se pueden vender en el mercado, pero su precio cambia; y los proyectos inmobiliarios comprometen tu dinero durante el plazo del proyecto, con un rendimiento estimado que no está garantizado.
Diversificar, no elegir uno solo
No es «crowdfunding O acciones». Es «crowdfunding Y acciones Y ETFs Y bonos».
Ejemplo portafolio balanceado para persona de 35 años:
30% Crowdfunding Inmobiliario ($30,000) → Rentabilidad 10% = $3,000/año 40% ETFs Globales ($40,000) → Rentabilidad 8% =
$3,200/año 20% Acciones selectas ($20,000) → Rentabilidad 12% (variable) = $2,400/año 10% Bonos ($10,000) → Rentabilidad 3% = $300/año
TOTAL: $100,000 → Rentabilidad promedio 8.9% = $8,900/año Riesgo: MODERADO (diversificado)
Por qué incluir bienes raíces en tu portafolio
1. Rendimiento: Conoce desde el inicio la tasa aplicable y las condiciones de cada proyecto.
2. Garantía inmobiliaria: En las operaciones que corresponda, el financiamiento cuenta con una garantía inmobiliaria previamente evaluada conforme a los procesos de Top Kapital.
3. Gestión: Invierte sin encargarte de la gestión diaria del proyecto inmobiliario.
4. Condiciones claras: Consulta desde el inicio la tasa, el plazo y el calendario de pagos aplicables a cada proyecto.
5. Sector inmobiliario: Accede a oportunidades de inversión vinculadas al sector inmobiliario.
Recuerda que toda inversión implica riesgos. Los rendimientos son estimados y la recuperación del capital no está garantizada.
Conclusión:
En 2026, la mejor estrategia de inversión no es elegir UNO. Es combinar múltiples opciones en un portafolio equilibrado. Crowdfunding inmobiliario podría ser 20-30% de tu portafolio de inversiones.


